
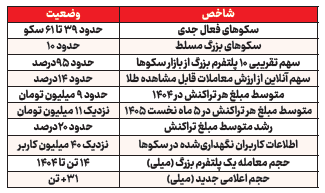
آگاه: حالا کافی است یک تلفن همراه داشته باشید تا به جای مراجعه به بازار، چند میلیگرم یا چند گرم طلا بخرید و دارایی خود را در یک اپلیکیشن نگهداری کنید. همین تغییر رفتار، بازار تازهای ساخته است: پلتفرمهای آنلاین خرید و فروش طلا. بازاری که در مدت کوتاهی رشد کرده، میلیونها کاربر را جذب کرده و طبق اعلام بانک مرکزی، حدود ۱۴ درصد از ارزش معاملات قابل مشاهده طلا از مسیر آنلاین انجام میشود. اما در کنار این رشد، پرسش مهمتری شکل گرفته است: طلایی که روی صفحه تلفن همراه ما دیده میشود، واقعاً کجاست؟
بازاری با دهها بازیگر و چند غول
آمار رسمی بانک مرکزی در مرداد ۱۴۰۵ از فعالیت ۳۹ کسبوکار فعال در حوزه معاملات برخط طلا خبر میدهد و ۱۱ کسبوکار دیگر نیز در انتظار دریافت درگاه پرداخت بودهاند. این تعداد در مقطعی ۶۱ سکو بوده و بخشی از کاهش این تعداد، نتیجه مقررات جدید عنوان شده است. در مقابل، اتحادیه کسبوکارهای مجازی از وجود بیش از ۳۰۰ کسبوکار و سکوی مرتبط با فروش آنلاین طلا خبر داده که همه آنها الزاماً در حوزه «طلای دیجیتال» و طلای آبشده فعال نیستند.
بازار البته بهشدت متمرکز است. رضا الفتنسب، رئیس اتحادیه کسبوکارهای مجازی اعلام کرد: حدود ۹۵ درصد بازار سکوهای فروش طلا در اختیار حدود ۱۰ پلتفرم بزرگ قرار دارد. این یعنی اگرچه نامهای زیادی در بازار دیده میشود، اما بخش اصلی پول و مشتری در اختیار تعداد محدودی بازیگر است. برای نمونه، در یک مقایسه مبتنی بر ارقام اعلامی پلتفرمها، تعداد کاربران اعلامشده چنین گزارش شده: میلی: بیش از ۲۵ میلیون، ملیگلد: بیش از ۱۸ میلیون، والگلد: بیش از ۳.۵ میلیون.
آمار بانک مرکزی نشان میدهد متوسط مبلغ هر تراکنش آنلاین طلا از حدود ۹ میلیون تومان در سال ۱۴۰۴ به نزدیک ۱۱ میلیون تومان در پنج ماه نخست ۱۴۰۵ رسیده؛ یعنی حدود ۲۰ درصد افزایش. البته بانک مرکزی تأکید کرده این آمار فقط تراکنشهایی را شامل میشود که از مسیر درگاههای پرداخت قابل مشاهدهاند و کل بازار طلا را پوشش نمیدهند. حتی بخشی از معاملات بزرگ از طریق پایا و ساتنا انجام میشود. بنابراین «۱۴ درصد» را نباید به معنای سهم قطعی طلای آنلاین از کل بازار طلا دانست؛ این عدد سهم معاملات آنلاین در دادههای قابل مشاهده شبکه پرداخت است.
طلایی که روی صفحه است، کجاست؟
مسئله اصلی بازار آنلاین طلا همینجاست. وقتی مشتری در یک اپلیکیشن مثلاً یک گرم طلا میخرد، باید در طرف دیگر معامله طلای فیزیکی متناظر با آن وجود داشته باشد. اگر پلتفرم بیشتر از موجودی واقعی خود به مشتریان طلا بفروشد، با پدیدهای به نام «خالیفروشی» مواجهیم؛ یعنی تعهدی ایجاد شده که پشتوانه فیزیکی کافی ندارد.
خطر چنین مدلی در ظاهر دیده نمیشود. موجودی کاربر در اپلیکیشن افزایش مییابد و تا زمانی که همه مشتریان همزمان درخواست تحویل طلا نکنند، ممکن است مشکل پنهان بماند. اما در صورت هجوم کاربران برای فروش یا تحویل فیزیکی، کسری موجودی میتواند خود را نشان دهد؛ اتفاقی که در نهایت ممکن است به ناتوانی در ایفای تعهدات، مسدودشدن فعالیت، شکایت، توقیف دارایی و حتی ورشکستگی منجر شود.
در مرداد امسال، معاون پلیس فتا از تشکیل ۵۰۸ پرونده کلاهبرداری مرتبط با پلتفرمهای آنلاین طلا طی سه سال خبر داد و گفت حدود ۶۰ درصد این پروندهها، با احراز هویت دقیق و سامانه تشخیص تقلب، قابلیت پیشگیری داشتهاند. او همچنین از جمعآوری یک پلتفرم به دلیل خالیفروشی خبر داد. اما عدد «۲۰۰ هزار خالیفروشی» خیلی زود به یکی از بحثبرانگیزترین ارقام این بازار تبدیل شد. پلیس فتا در روایت اولیه از حدود ۲۰۰ هزار مورد خالیفروشی سخن گفت، اما رئیس اتحادیه کسبوکارهای مجازی بعداً توضیح داد که این عدد مربوط به حدود ۲۰۰ هزار کاربر آن پلتفرم بوده و نه ۲۰۰ هزار مورد خالیفروشی. او تعداد شکایتهای دریافتشده در اتحادیه را کمتر از ۱۰۰ مورد اعلام کرد و گفت موجودی طلای مورد ادعا با میزان طلای مطرحشده در شکایتها همخوانی داشته است؛ در عین حال تأکید کرد تشخیص نهایی تخلف در صلاحیت مقام قضایی است.
ریسک، فقط خالیفروشی نیست
سرمایهگذاری در پلتفرم طلا فقط با ریسک موجودی فیزیکی مواجه نیست. ریسک سایبری نیز جدی است. پلیس فتا از هشت حمله سایبری به حدود ۳۰ پلتفرم طی سه سال خبر داده است؛ ضعف رمز عبور، پیکربندی نامناسب، نبود احراز هویت چندمرحلهای و بهروزرسانینشدن سرویسها از جمله ضعفهای شناساییشده بودهاند. پلیس همچنین اعلام کرده اطلاعات نزدیک به ۴۰ میلیون کاربر در این پلتفرمها نگهداری میشود. ریسک دیگر، نقدشوندگی و امکان تحویل فیزیکی است. ممکن است کاربر روی صفحه نمایش خود طلا داشته باشد اما هنگام نیاز، با محدودیت برداشت، تأخیر در تحویل یا شرایطی مواجه شود که قبلاً به آن توجه نکرده است. از سوی دیگر، قطع سرویس، اختلال فنی، حمله سایبری، مسدودی حساب یا بحران مالی پلتفرم نیز میتواند دسترسی کاربر به دارایی را دشوار کند.
دولت بالاخره به سمت «سامانه ناظر» رفت
برای پاسخ به همین نگرانیها، سازوکار نظارتی جدیدی در حال شکلگیری است. «سامانه ناظر» برای پایش سیستمی معاملات آنلاین طلا و نقره راهاندازی شده و تعدادی از سکوها بهصورت پایلوت به آن متصل شدهاند. هدف، تطبیق معاملات، موجودی طلا و تعهدات سکوها و جلوگیری از فروش بدون پشتوانه است. در چارچوب جدید، طلای خریداریشده باید به خزانههای مورد تأیید منتقل شود و تعداد خزانههای مورد تأیید نیز افزایش یافته است. پیش از آن نیز اتحادیه کسبوکارهای مجازی از راهاندازی سامانهای برای پایش لحظهای تراکنشها و میزان طلای ذخیرهشده خبر داده بود؛ سامانهای که در صورت کاهش ذخیره نسبت به تعهدات میتواند هشدار ایجاد کند.
این تغییر یک گام مهم است؛ زیرا نظارت واقعی نباید صرفاً به دیدن مجوز، نماد اعتماد یا آدرس دفتر شرکت محدود شود. سئوال اصلی این است که در هر لحظه چه مقدار طلا در خزانه وجود دارد و در مقابل، پلتفرم چه میزان به مشتریان خود بدهکار است. اما یک نقد جدی: چرا مشتری باید خودش بازرس باشد؟
به مردم گفته میشود پیش از خرید، مجوزها، سابقه شرکت، نماد اعتماد، امکان تحویل فیزیکی، شرایط کارمزد و محل نگهداری طلا را بررسی کنند. این توصیه منطقی است، اما یک مشکل بنیادی دارد: آیا واقعاً مشتری عادی میتواند بفهمد یک پلتفرم ۵۰۰ کیلوگرم طلای واقعی در خزانه دارد یا ۷۰۰ کیلوگرم تعهد فروخته است؟ پاسخ روشن است: خیر.
مشتری نه به خزانه دسترسی دارد، نه حسابرس شرکت است، نه میتواند قراردادهای تأمین طلا را بررسی کند و نه توان تطبیق لحظهای تعهدات با موجودی را دارد. بنابراین انتقال تمام بار «اعتبارسنجی» به دوش مردم، راهحل کافی نیست. اعتبارسنجی مصرفکننده باید وجود داشته باشد، اما اعتبارسنجی واقعی باید سیستمی و حاکمیتی باشد؛ به این معنا که وضعیت مجوز، موجودی فیزیکی، تعهدات، خزانه نگهدارنده، بیمه، سوابق شکایت و وضعیت نظارتی هر پلتفرم بهصورت شفاف و قابل فهم برای مردم منتشر شود.
از همین منظر، تعدد نهادهای درگیر نیز خود یک چالش است. دستورالعمل نظارت بر بازار آنلاین طلا با مشارکت ۱۲ دستگاه اجرایی، اطلاعاتی، امنیتی، انتظامی و قضایی تدوین شده است. با این وجود تعدد نهادها لزوماً به معنای نظارت بهتر نیست؛ اگر در زمان بحران مشخص نباشد چه نهادی مسئول پاسخگویی به مشتری است، همین چندلایهبودن میتواند به پاسکاری مسئولیت منجر شود.
قبل از خرید چه کنیم؟
کاربر در نهایت باید چند نکته ساده اما حیاتی را بررسی کند: هویت حقوقی و مجوزهای پلتفرم، سابقه فعالیت و نشانی واقعی، امکان تحویل فیزیکی و شرایط آن، محل نگهداری طلای مشتری، خزانه مورد تأیید، کارمزد خرید و فروش، اختلاف قیمت خرید و فروش، شرایط برداشت و تسویه و مهمتر از همه، اینکه آیا موجودی فیزیکی و تعهدات پلتفرم به شکل شفاف قابل راستیآزمایی است یا نه.
نباید صرفاً به تعداد کاربران، تبلیغات، تخفیف یا شهرت برند اعتماد کرد. حتی تعداد زیاد نصب اپلیکیشن نیز تضمینکننده امنیت دارایی نیست. بازار طلای آنلاین بدون تردید یک نیاز واقعی را پاسخ داده است: امکان خرید طلا با سرمایههای کوچک، کاهش هزینه و سادهترشدن دسترسی مردم به یک دارایی سنتی. اما هرچه این بازار بزرگتر میشود، دیگر نمیتوان آن را صرفاً یک کسبوکار اینترنتی دانست.
وقتی میلیونها نفر بخشی از پسانداز خود را به یک عدد روی صفحه تلفن همراه تبدیل میکنند، مسئله از جنس اعتماد عمومی است. طلا ممکن است دیجیتالی دیده شود، اما تعهد پشت آن باید کاملاً واقعی، فیزیکی و قابل نظارت باشد. راهحل نیز نه حذف فناوری است و نه سپردن همه مسئولیت به مشتری؛ بلکه ایجاد نظارتی شفاف، لحظهای و پاسخگوست که پیش از آنکه خالیفروشی یا بحران رخ دهد، بتواند آن را تشخیص دهد.
نظر شما